Dirigeants, directions financières
Rééchelonner une dette
Allonger, différer, réaménager : ce qu’une banque peut accorder, ce qu’elle demandera en échange, et comment formuler la demande pour qu’elle passe en comité.
Une entreprise en tension a rarement un problème de chiffres que ses banquiers ignorent. Elle a un problème de calendrier et de confiance. Michel Mathieu a conduit des plans de redressement et piloté une banque à travers deux crises. Il aide le dirigeant à se présenter devant ses prêteurs avec un plan qu’ils peuvent accepter.
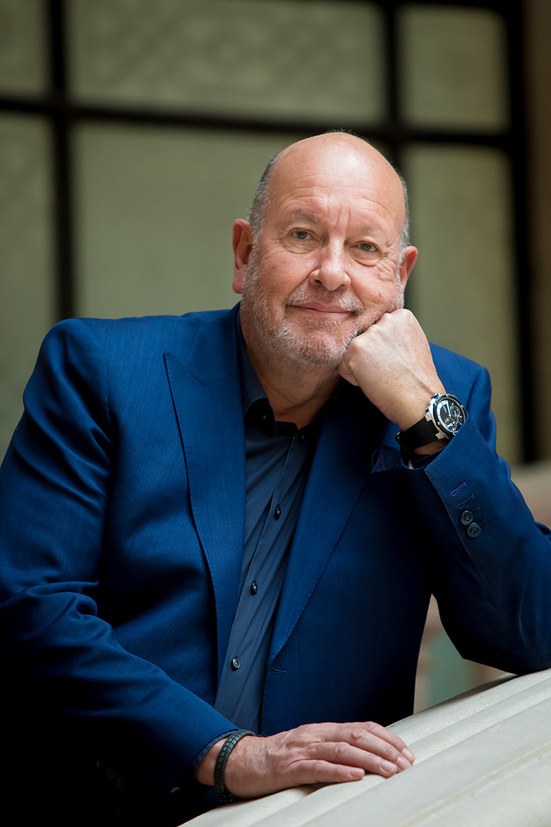 Michel Mathieu · Ancien DG de LCL, fondateur de MM Conseil
Allonger, différer, réaménager : ce qu’une banque peut accorder, ce qu’elle demandera en échange, et comment formuler la demande pour qu’elle passe en comité.
Un ratio qui va casser se traite avant l’échéance, pas après. Prévenir ses prêteurs au bon moment change entièrement la suite de la discussion.
Chaque établissement a son exposition, ses garanties et sa propre lecture du risque. Comprendre qui peut bouger, et qui bloquera.
Économies, cessions, apport des actionnaires : un plan de redressement se juge à ce que le dirigeant engage lui-même, et à des hypothèses qu’un banquier peut vérifier.
Quatre questions, toujours les mêmes. Y répondre d’avance, c’est déjà négocier.
Un trou d’air de trésorerie se finance. Un modèle qui ne dégage plus assez pour rembourser demande autre chose qu’un délai.
Rien n’inquiète plus un prêteur qu’un dirigeant plus optimiste que ses propres chiffres. La lucidité est le premier gage.
Une banque accepte de bouger si elle n’est pas la seule : actionnaires, autres prêteurs, entreprise elle-même. L’effort partagé est la condition de l’accord.
Garanties, rang, perspectives de recouvrement : c’est ce calcul, rarement dit, qui fixe ce que la banque est prête à concéder.
MM Conseil intervient aux côtés du dirigeant et de ses conseils juridiques. Le cabinet n’est ni avocat, ni mandataire, ni intermédiaire auprès des établissements, et ne perçoit aucune commission.
Quelques lignes suffisent : la situation, l’échéance, ce que vous attendez.
Lui-même, sous un jour ouvré. Personne d’autre ne lit votre message.
Confidentiel et sans engagement, pour cerner la vraie question.
Vous préférez l’e-mail ? michel@mmconseil.eu
Le plus tôt possible, et avant l’échéance qui ne sera pas tenue. Un prêteur prévenu à l’avance, avec des chiffres et un plan, garde des marges de manœuvre. Un prêteur qui découvre l’incident applique ses procédures.
Oui, quand elle juge la difficulté passagère et que l’effort est partagé avec les actionnaires et les autres prêteurs. Elle regarde la capacité de l’entreprise à rembourser sur la nouvelle durée, la lucidité du dirigeant et la valeur de ses garanties.
Non. MM Conseil apporte au dirigeant la lecture d’un ancien directeur général de banque : ce que ses prêteurs pensent, ce qu’ils peuvent accepter, comment leur présenter un plan. Le cabinet travaille aux côtés des conseils juridiques, sans s’y substituer.
Dette, fonds propres, tour de table : structurer un financement avec le regard de celui qui a prêté.
Voir →Préparer un dossier, comprendre un refus, renégocier : lire son crédit comme le lit un comité.
Voir →Offre, distribution, gouvernance : le conseil d’un ancien administrateur d’Amundi et de Predica.
Voir →Acheter, vendre, fusionner : l’avis de celui qui a conduit ces opérations et siégé chez ceux qui les financent.
Voir →Banques, assureurs, fintechs : le conseil d’un dirigeant qui a tenu le réseau, le siège et le conseil.
Voir →Gouvernance, direction générale, pilotage financier, coaching de dirigeant.
Voir →