Dirigeants, directions financières
Préparer une demande de crédit
Relire le dossier avec les yeux de celui qui va l’instruire : ce qui rassure, ce qui manque, et la question qui sera posée en comité.
Derrière chaque réponse d’une banque, il y a une analyse de risque, un circuit de décision et quelqu’un qui doit défendre le dossier devant d’autres. Michel Mathieu a écrit l’ouvrage de référence sur le risque de crédit avant de diriger LCL. Il aide les dirigeants à comprendre cette mécanique et à s’y préparer.
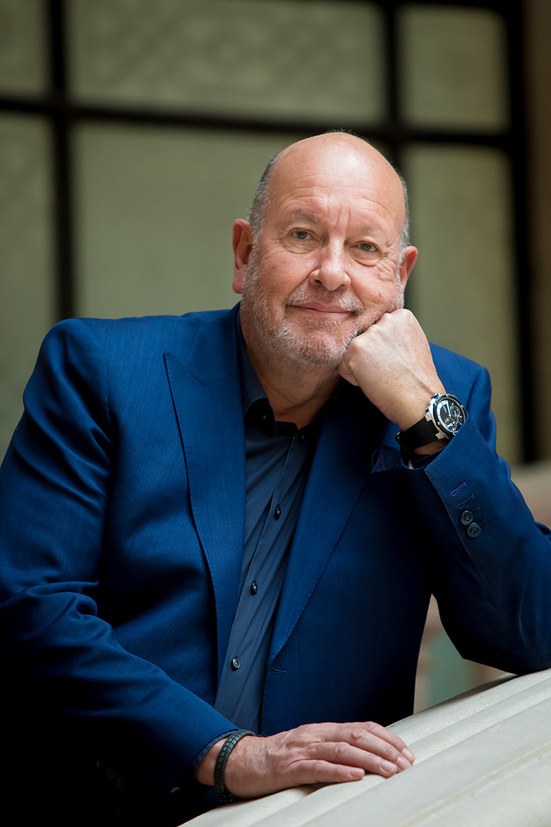 Michel Mathieu · Ancien DG de LCL, fondateur de MM Conseil
Relire le dossier avec les yeux de celui qui va l’instruire : ce qui rassure, ce qui manque, et la question qui sera posée en comité.
Un refus est rarement expliqué. Identifier le vrai motif — capacité de remboursement, structure du bilan, politique sectorielle — avant de représenter le dossier, ici ou ailleurs.
Taux, durée, garanties, engagements financiers : savoir ce qui se discute réellement, à quel niveau de la banque, et avec quels arguments.
Lignes réduites, interlocuteur qui change, information qui ne passe plus : reconstruire une relation avant qu’elle ne devienne un risque pour l’entreprise.
Les critères sont connus. Leur ordre l’est moins, et c’est lui qui explique la plupart des décisions.
Ce que l’activité dégage, comparé à ce que la dette exige chaque année. C’est la première question, et elle se pose aussi dans un scénario dégradé.
Le niveau de fonds propres et l’endettement déjà en place. Une banque prête plus volontiers à qui a engagé son propre capital.
Des comptes récents, un prévisionnel étayé, des écarts expliqués. Un dossier lisible se défend ; un dossier flou se refuse par prudence.
Sa connaissance de ses chiffres, sa façon d’annoncer une mauvaise nouvelle, ce qu’il a tenu de ses engagements passés.
Elles viennent en dernier. Une garantie limite une perte, elle ne justifie pas un crédit.
MM Conseil prépare le dirigeant ; il ne négocie pas à sa place et n’intervient pas comme intermédiaire en opérations de banque. Aucune commission n’est perçue des établissements.
Quelques lignes suffisent : la situation, l’échéance, ce que vous attendez.
Lui-même, sous un jour ouvré. Personne d’autre ne lit votre message.
Confidentiel et sans engagement, pour cerner la vraie question.
Vous préférez l’e-mail ? michel@mmconseil.eu
Le plus souvent parce que la capacité de remboursement lui paraît insuffisante, que l’entreprise est déjà trop endettée au regard de ses fonds propres, que l’information fournie est incomplète, ou que le secteur sort de sa politique de risque. Une garantie ne compense pas à elle seule l’un de ces points.
En répondant d’avance aux questions du comité : à quoi sert l’argent, comment il sera remboursé, ce qui se passe si l’activité fait moins bien que prévu, et ce que l’entreprise et son dirigeant engagent de leur côté. Des comptes récents et un prévisionnel étayé pèsent plus qu’une présentation soignée.
Non. MM Conseil prépare le dirigeant et l’aide à lire la position de sa banque, mais n’intervient pas comme intermédiaire ou courtier et ne perçoit aucune commission des établissements.
Michel Mathieu, ancien Directeur Général de LCL. L’ouvrage est paru en 1995 chez Revue Banque Édition.
Dette, fonds propres, tour de table : structurer un financement avec le regard de celui qui a prêté.
Voir →Offre, distribution, gouvernance : le conseil d’un ancien administrateur d’Amundi et de Predica.
Voir →Échéance intenable, banques inquiètes : reprendre la main avant que la situation ne décide à votre place.
Voir →Acheter, vendre, fusionner : l’avis de celui qui a conduit ces opérations et siégé chez ceux qui les financent.
Voir →Banques, assureurs, fintechs : le conseil d’un dirigeant qui a tenu le réseau, le siège et le conseil.
Voir →Gouvernance, direction générale, pilotage financier, coaching de dirigeant.
Voir →