Private Equity : La désintermédiation silencieuse des banques privées
Michel Mathieu
Consultant et coach en management. Ancien directeur général de LCL, ancien directeur général délégué de Crédit Agricole S.A. CEO de MM Conseil, conseil indépendant aux dirigeants et aux conseils d’administration.
Les banques privées continuent de penser qu’elles maitrisent le Private Equity. En réalité, elles en perdent progressivement le contrôle.
Il ne s’agit pas d’une rupture brutale, ni d’un choc visible, mais d’un glissement lent, presque imperceptible (et pourtant déjà bien engagé). Ce mouvement est d’autant plus frappant qu’il est porté, en grande partie, par leurs propres clients.
Pendant longtemps, la légitimité des banques privées reposait sur une promesse claire : donner accès à des opportunités rares, complexes et réservées à un cercle restreint d’investisseurs. Cette capacité d’accès structurait leur rôle, leur valeur et leur position centrale dans la relation.
Mais cette rareté s’efface. Et avec elle, c’est l’équilibre même du modèle qui se fragilise. Non pas parce qu’il est dépassé, mais parce que les règles qui le rendaient pertinent ont changé (et que ces mutations ont été largement sous-estimées).
Un modèle qui s’érode à la racine
L’accès et l’information ne sont plus des avantages décisifs
Le modèle historique des banques privées reposait sur deux piliers : l’accès et l’information. Elles contrôlaient l’entrée vers des opportunités d’investissement peu accessibles, notamment dans le non coté, et disposaient de l’expertise nécessaire pour les analyser et les sécuriser.
Aujourd’hui, ces deux avantages se sont considérablement affaiblis.
L’information s’est démocratisée. Les clients fortunés disposent désormais d’un niveau de sophistication bien supérieur à celui d’il y a dix ans. Ils accèdent à une information abondante, souvent de qualité, et s’appuient sur des conseils externes capables de challenger les recommandations bancaires. L’asymétrie d’information qui faisait la force du modèle, s’est réduite.
Dans le même sens, l’accès s’est ouvert. Des plateformes spécialisées ont industrialisé la distribution du Private Equity, tandis que les sociétés de gestion ont développé des offres directement destinées aux clients privés. Les opportunités circulent désormais en dehors des circuits bancaires traditionnels.
Ce qui faisait autrefois la différence tend aujourd’hui à se banaliser.
Le client n’est plus captif, il arbitre
Cette transformation a profondément modifié le comportement des clients. Le client de Banque Privée n’est plus dans une relation de dépendance ; il est dans une logique d’arbitrage permanent.
Il sélectionne ses interlocuteurs en fonction de leur valeur ajoutée, répartit ses investissements entre plusieurs acteurs et construit son allocation de manière plus autonome. Sa banque n’est plus le centre de gravité de son patrimoine, mais l’un des points d’entrée parmi d’autres.
Ce changement est souvent sous-estimé, car la relation semble, en apparence, inchangée. Le client conserve ses comptes, échange avec son banquier, maintient un lien. Pourtant, une part croissante des décisions (souvent les plus structurantes) se prend ailleurs.
La relation demeure, mais l’influence se déplace.
Le Private Equity, révélateur d’un basculement plus profond
Un marché qui s’est ouvert sans passer par les banques
Le Private Equity illustre parfaitement cette évolution. Longtemps réservé à un cercle restreint en raison de sa complexité et de ses tickets d’entrée élevés, il constituait un terrain sur lequel les banques privées jouaient un rôle clé d’intermédiation. Mais ce rôle s’érode rapidement.
De nouveaux acteurs ont transformé le marché en profondeur : ils ont agrégé l’offre, digitalisé les parcours d’investissement et abaissé les seuils d’entrée. Parallèlement, les grandes sociétés de gestion ont développé des solutions spécifiquement conçues pour les clients privés, adaptées à leurs contraintes. Résultat : l’accès au Private Equity ne passe plus nécessairement par les banques (et se fait de plus en plus souvent en dehors d’elles).
En Europe, des acteurs comme Altaroc illustrent cette transformation en proposant un accès simplifié à des stratégies historiquement réservées aux institutionnels.
Des opportunités qui émergent hors du système bancaire
Mais le changement le plus structurant est ailleurs. Il ne tient pas seulement aux canaux de distribution, mais à la manière dont les opportunités elles-mêmes émergent.
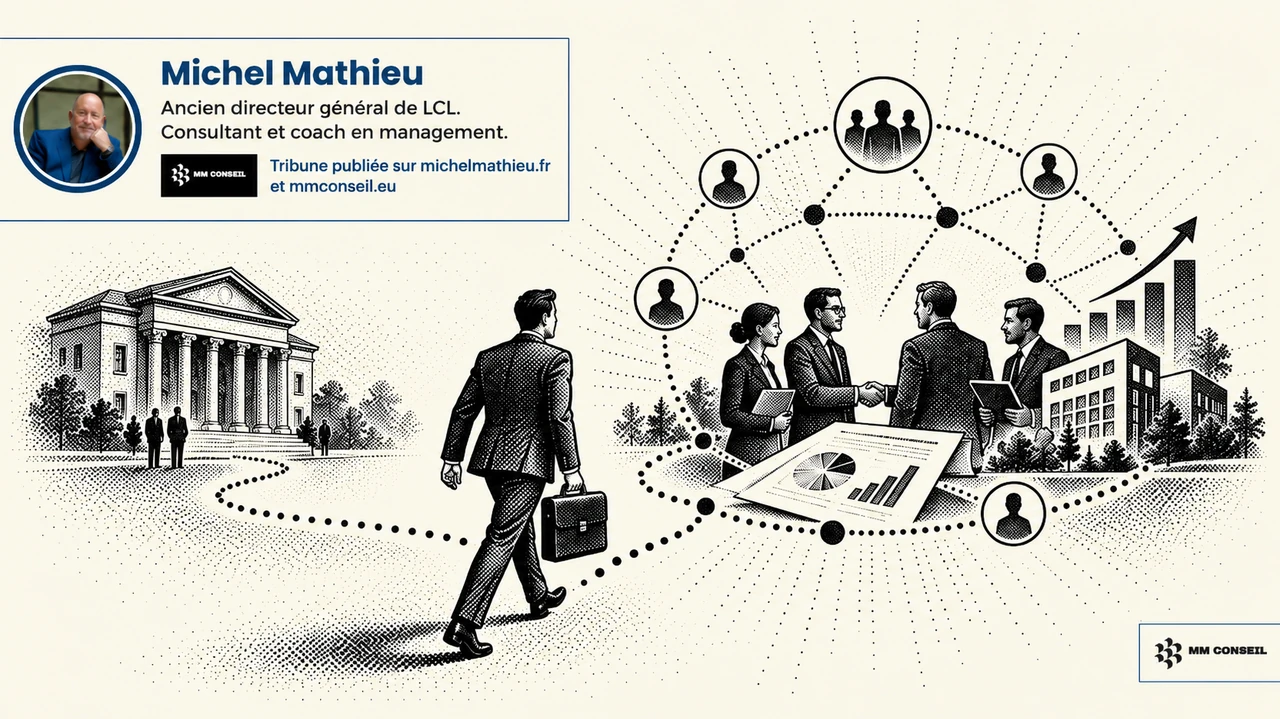
Le Private Equity fonctionne de plus en plus comme un marché de réseaux. Les investissements se construisent entre entrepreneurs, anciens dirigeants et investisseurs expérimentés. Les opportunités naissent au sein de cercles fermés, se diffusent dans des communautés spécifiques et se concrétisent via des logiques de co-investissement ou de club deals.
Dans ce contexte, la banque n’est plus simplement contournée en bout de chaîne : elle est souvent absente dès l’origine de flux.
Une désintermédiation déjà installée, mais peu visible
Cette désintermédiation est déjà largement à l’œuvre, même si elle reste difficile à percevoir. Elle ne prend pas la forme d’une rupture franche, mais d’un déplacement progressif.
Les clients ne quittent pas leur banque ; ils en redéfinissent le rôle. Ils y conservent une partie de leurs actifs, tout en réalisant ailleurs une part croissante de leurs investissements (notamment en Private Equity, où se concentrent les montants les plus importants et les perspectives de rendement les plus élevées).
Pour les banques, les conséquences sont profondes : perte de visibilité sur une partie du patrimoine, affaiblissement de leur capacité à structurer une allocation globale cohérente, et, à terme, érosion de leur légitimité en tant que conseil stratégique.
Une vague de transformation encore sous-estimée
3 000 milliards d’euros en jeu
A cette évolution structurelle s’ajoute une dynamique démographique majeure. Dans les dix prochaines années, près de 3 000 milliards d’euros seront transmis en France, avec plus de 20% du patrimoine susceptible de changer de main.
Cette période constitue un moment clé de réallocation des actifs. Elle aurait pu représenter une opportunité majeure pour les banques privées, à la fois pour renforcer leur relation avec les nouvelles générations et repositionner les portefeuilles.
Mais rien ne garantit que ces flux restent dans leur périmètre.
Le réemploi des capitaux, angle mort stratégique
Le véritable enjeu de réside pas tant dans la transmission que dans le réinvestissement des capitaux. Or, sur ce terrain, les banques apparaissent insuffisamment préparées. Le réemploi est encore trop souvent abordé de manière réactive, avec des offres peu différenciées et une compréhension parfois limitée des besoins spécifiques des clients, notamment les plus seniors.
Ces besoins sont pourtant multiples : génération de revenus, financement de la dépendance, optimisation fiscale, transmission intergénérationnelle, diversification. Face à cette complexité, une approche standardisée ne suffit plus. Ce décalage ouvre un espace que d’autres acteurs, plus spécialisés ou plus agiles, occupent déjà (avec le Private Equity comme levier central).
Repenser le rôle, pas seulement l’offre
Les limites du modèle de distribution
Face à ces transformations, les banques privées ont tendance à adapter leur offre en intégrant davantage de solutions de Private Equity. Mais cette réponse reste partielle. Le véritable enjeu ne réside pas dans la richesse de l’offre, mais dans la place occupée dans la chaîne de valeur. Tant que la banque se positionne comme un distributeur, elle reste vulnérable. Dans un environnement où l’accès est devenu une commodité, la distribution ne constitue plus un avantage durable.
De distributeur à architecte
Face à ces transformations, les banques privées ont tendance à adapter leur offre en commençant à intégrer davantage de solutions de Private Equity. Mais cette réponse reste partielle. Le véritable enjeu ne réside pas dans la richesse de l’offre, mais dans la place occupée dans la chaine de valeur. Tant que la banque se positionne comme un distributeur, elle reste vulnérable. Dans un environnement où l’accès est devenu une commodité, la distribution ne constitue plus un avantage durable.
Du produit au portefeuille : le véritable changement de paradigme
L’enjeu n’est plus d’ajouter quelques fonds de Private Equity à une offre existante. Il est de permettre aux clients de construire et piloter une véritable allocation non cotée dans la durée. Pendant des années, l’approche dominante a consisté à distribuer des fonds de manière opportunistes, souvent via des structures feeders, sans vision globale des portefeuilles. Cette logique atteint aujourd’hui ses limites.
Les investisseurs les plus sophistiqués ne raisonnent plus fonds par fonds ; ils raisonnent en stratégies, en diversification, en millésimes, en gestion de la liquidité et en construction progressive d’exposition. Autrement dit, ils pilotent leur proche de Private Equity comme le font les grands investisseurs institutionnels.
C’est précisément sur ce terrain que les banques privées peuvent retrouver un rôle central. Leur valeur ne réside plus dans la capacité à donner accès à un fonds supplémentaire, mais dans leur aptitude à concevoir, mettre en œuvre et ajuster dans le temps une stratégie d’investissement cohérente. Demain, le client n’achètera plus seulement un produit ; il attendra une solution clé en main lui permettant de gérer son allocation non cotée avec la même rigueur que les plus grands investisseurs institutionnels. Cette évolution marque le passage d’une logique de distribution à une logique de pilotage patrimonial, beaucoup plus stratégique et durable.
Le repositionnement nécessaire est plus profond. Les banques privées doivent évoluer vers un rôle d’architecte. Architecte d’une allocation globale intégrant pleinement le non coté. Architecte d’une sélection rigoureuse dans un univers devenu abondant. Architecte, enfin, d’un cadre de décision permettant au client de naviguer avec cohérence et discipline. Cette transformation suppose des investissements réels (en compétences, en organisation et en culture) mais elle est indispensable pour retrouver une position centrale.
Conclusion
Le Private Equity ne provoque pas la transformation du modèle des banques privées ; il en est le révélateur le plus visible.
Dans un univers où l’accès à l’information et aux produits n’est plus rare, la valeur ne réside plus dans la distribution, mais dans la capacité à structurer, sélectionner et accompagner les décisions dans la durée.
Les banques privées peuvent encore jouer un rôle central, à condition d’accepter de le redéfinir. Car une règle demeure : lorsque l’on cesse de participer aux décisions, on finit toujours par sortir de la relation.